
――247億円の不正融資、それでも営業は続く
正直に言います。
このニュースを見て、一番驚いたのは「不祥事の内容」だけではありません。
「これだけやっても、信用組合って潰れないんだ……」
ということです。
いわき信用組合で明らかになった問題を調べていくと、単なる「職員が悪いことをした」という話ではありません。
不正融資、横領、隠蔽、虚偽報告、反社会的勢力への資金提供。
しかも、それぞれの不正が独立しているのではなく、不正による損失を別の不正で穴埋めするという、とんでもない構造まで見えてきます。
不正融資は約247億円
まず、一番有名になったのが「247億円」の不正融資です。
金融庁などの資料によると、いわき信用組合では、ペーパーカンパニーや第三者の名義などを利用した迂回融資・無断借名融資が長期間にわたって行われていました。
その総額は約247億円。
無断借名融資だけでも、調査開始時点で残っていたものが87件、約17億7,340万円に上っています。
さらに問題なのは、これが単なる現場職員の暴走ではなかったことです。
金融庁は、旧経営陣が不正融資を指示・関与し、その事実を長期間にわたって組織的に隠蔽していたと認定しています。
社員による「横領」まで
ここで話がさらにおかしくなります。
2014年、当時の職員による約4,500万円の横領が発覚しました。
普通なら、
横領発覚
↓
懲戒処分
↓
警察への相談・告訴
↓
損害回収
となるはずです。
ところが、そうはなりませんでした。
旧経営陣はこの横領を隠蔽し、職員を通常勤務させ続けました。
さらに調査では、横領によって発生した損失を補填するため、別の不正融資で捻出した資金が使われていたことまで明らかになっています。
つまり、
横領する
↓
発覚する
↓
処分しない
↓
損失が発生する
↓
別の不正融資で穴埋めする
という構造です。
これはもう、
「一人の職員が横領した」という話ではありません。
組織の中で不正が別の不正を呼んでいます。
まさに、
「不正が不正を呼ぶ」
状態です。
しかも現金着服も
さらに別件があります。
2009年には、当時の次長が金庫内の現金を着服。
ところが数時間後に返却されたことを理由に、当時の支店長は本部へ報告しませんでした。
当然、監督官庁にも報告されていません。
つまり、
現金着服
↓
返したからいいか
↓
本部に報告しない
↓
監督官庁にも報告されない
です。
金融機関ですよ?
顧客のお金を預かる金融機関で、
「返したから報告しなくていい」
という判断が行われていた。
これだけでも内部統制が機能していたとは到底言いにくいでしょう。
さらに新たな問題――反社会的勢力への資金提供
そして、調査が進むにつれて、さらに深刻な事実が出てきました。
金融庁は2025年10月の検査で、いわき信用組合について、
- 反社会的勢力等への多額の現金提供
- 反社会的勢力等が所有する法人への融資
- 反社会的勢力等の親族への融資
- 反社会的勢力等から紹介を受けた者への融資
などを認定しています。
さらに、これまで「使途不明」とされていた約10億円について、特別調査委員会の調査では、その大半が反社会的勢力への資金提供に使われたとされています。
報道では、約9億4,900万円が、街宣活動を中止させる「解決料」などの名目で反社会的勢力側に支払われたとされています。
つまり、
247億円の不正融資
↓
資金が外部へ流出
↓
使途不明だった約10億円を調査
↓
反社会的勢力への資金提供が判明
という展開です。
「調べれば調べるほど、新しい問題が出てくる」
という印象すらあります。
そして「虚偽報告」まで
さらに金融庁が問題視しているのが、当局への報告です。
金融庁は、いわき信用組合について、
事実と異なる報告
や、
検査における虚偽説明
があったと認定しています。
2026年1月には、金融庁が虚偽報告・虚偽答弁について刑事告発したことも公表されています。
金融機関にとって、監督当局への正確な報告は極めて重要です。
ところが、
不正融資
↓
隠蔽
↓
虚偽報告
↓
検査でも虚偽説明
というところまで行っている。
これは「管理がちょっと甘かった」というレベルの話なのでしょうか。
それでも行政処分は「業務改善命令」
ここで私はかなり違和感を覚えます。
金融庁は2025年10月31日、いわき信用組合に対して行政処分を行いました。
内容には、
- 経営責任の明確化
- 反社会的勢力との関係遮断
- コンプライアンス研修
- 新規顧客への融資業務停止
- 適切な報告態勢の確立
- 業務改善計画の提出
などが含まれています。
もちろん、業務改善命令は軽い処分ではありません。
しかし、
247億円の不正融資。
約4,500万円の横領とその隠蔽。
現金着服の未報告。
反社会的勢力への資金提供。
虚偽報告。
虚偽説明。
証拠となるPCの破壊。w
それでも、現時点で逮捕者は確認できない。
これだけ並べると、「金融機関の不祥事って、どこまでやったら逮捕されるんだ?」という疑問が湧いてくる。
なぜ潰さないのか?
おそらく答えは単純です。
いわき信用組合という会社を守りたいというより、地域金融機能を止めたくない。
これが金融行政の大きな理由でしょう。
金融機関を破綻させれば、
- 預金者
- 借入企業
- 中小企業
- 個人事業主
- 地域経済
まで巻き込む可能性があります。
だから、
経営陣を入れ替える
↓
ガバナンスを作り直す
↓
業務改善を命じる
↓
業界が支援する
↓
金融機能を残す
という方向になる。
実際、いわき信用組合には2012年に、国175億円、全国信用協同組合連合会25億円、合計200億円の資本参加が行われています。
つまり、いわき信用組合は単なる一企業ではなく、地域金融インフラとして公的支援まで受けてきた金融機関なのです。
「潰れない」のではなく「潰せない」のか
ここが一番考えさせられるところです。
普通の会社なら、
重大な不正
↓
信用失墜
↓
資金繰り悪化
↓
倒産
という流れになっても不思議ではありません。
しかし金融機関は違う。
潰した場合の地域経済への影響が大きい。
だから、
「会社を救う」というより「金融機能を救う」
という発想になる。
これは理解できます。
ただし、問題はここからです。
「地域金融を守る」という理由があるなら、経営責任はどこまで追及されるのか?
公的資金が入っている金融機関で、これだけの不祥事が起きた責任は誰が負うのか?
そして、これほどの問題を起こしても最終的に金融機能を残してもらえるなら、経営陣に対する抑止力は十分なのか?
こうした疑問は残ります。
そして公式サイトを見ると……
最後に、ちょっと皮肉なものがあります。
いわき信用組合の公式サイトには、
「金融犯罪にご注意ください」
という注意喚起があります。
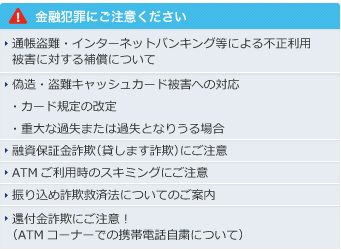
もちろん、顧客に金融犯罪への注意を呼びかけること自体は当然です。
ただ、
「いや、それはお前が一番気をつけろよ……」
と思ってしまうのは私だけでしょうか。
何しろ金融庁から、
不正融資
横領隠蔽
反社会的勢力への資金提供
虚偽報告
虚偽説明
まで指摘されている金融機関です。
この状況でトップページに、
「金融犯罪にご注意ください」
と出てくる。
なかなか強烈です。
まとめ
いわき信用組合の問題を調べると、単純な「不正融資事件」ではありません。
247億円の不正融資
だけでも十分衝撃的ですが、
約4,500万円の横領と隠蔽
があり、
現金着服の未報告
があり、
さらに、
反社会的勢力への資金提供
まで判明。
そのうえ、
当局への虚偽報告・虚偽説明。
そして、調査が進むにつれて新たな問題が次々と明らかになっています。
それでも営業は続く。
なぜか。
おそらく、
「いわき信用組合を潰すこと」より「地域の金融機能を残すこと」を優先しているから。
だからこそ私は、今回の件を単なる一信用組合の不祥事として終わらせてはいけないと思います。
問いたいのは、
「これだけのことをしても金融機関は潰れないのか?」
ではありません。
むしろ、
「地域金融を守るという大義名分があるなら、経営責任はどこまで問われるべきなのか?」
です。
金融機関は普通の会社とは違う。
だからこそ、
「潰さない」ことと「許す」ことは、絶対に同じであってはいけない。