
「国税がそちらへ伺います。」
ある日、税理士から一本の電話がありました。
税務調査と聞けば普通は「税務署」を思い浮かべます。
しかし、税理士の口から出たのは「国税」という言葉でした。
しかも、
「なぜ国税なのか、何の件かも全く見当がつきません……。」
と税理士も首をかしげています。
こちらも当然、何も心当たりがありませんでした。
国税が来た理由は、何年も前の不動産売買だった
当日、国税の職員が2名来社。
調査と言っても、会社中を調べるような雰囲気ではありません。
話を聞いて驚きました。
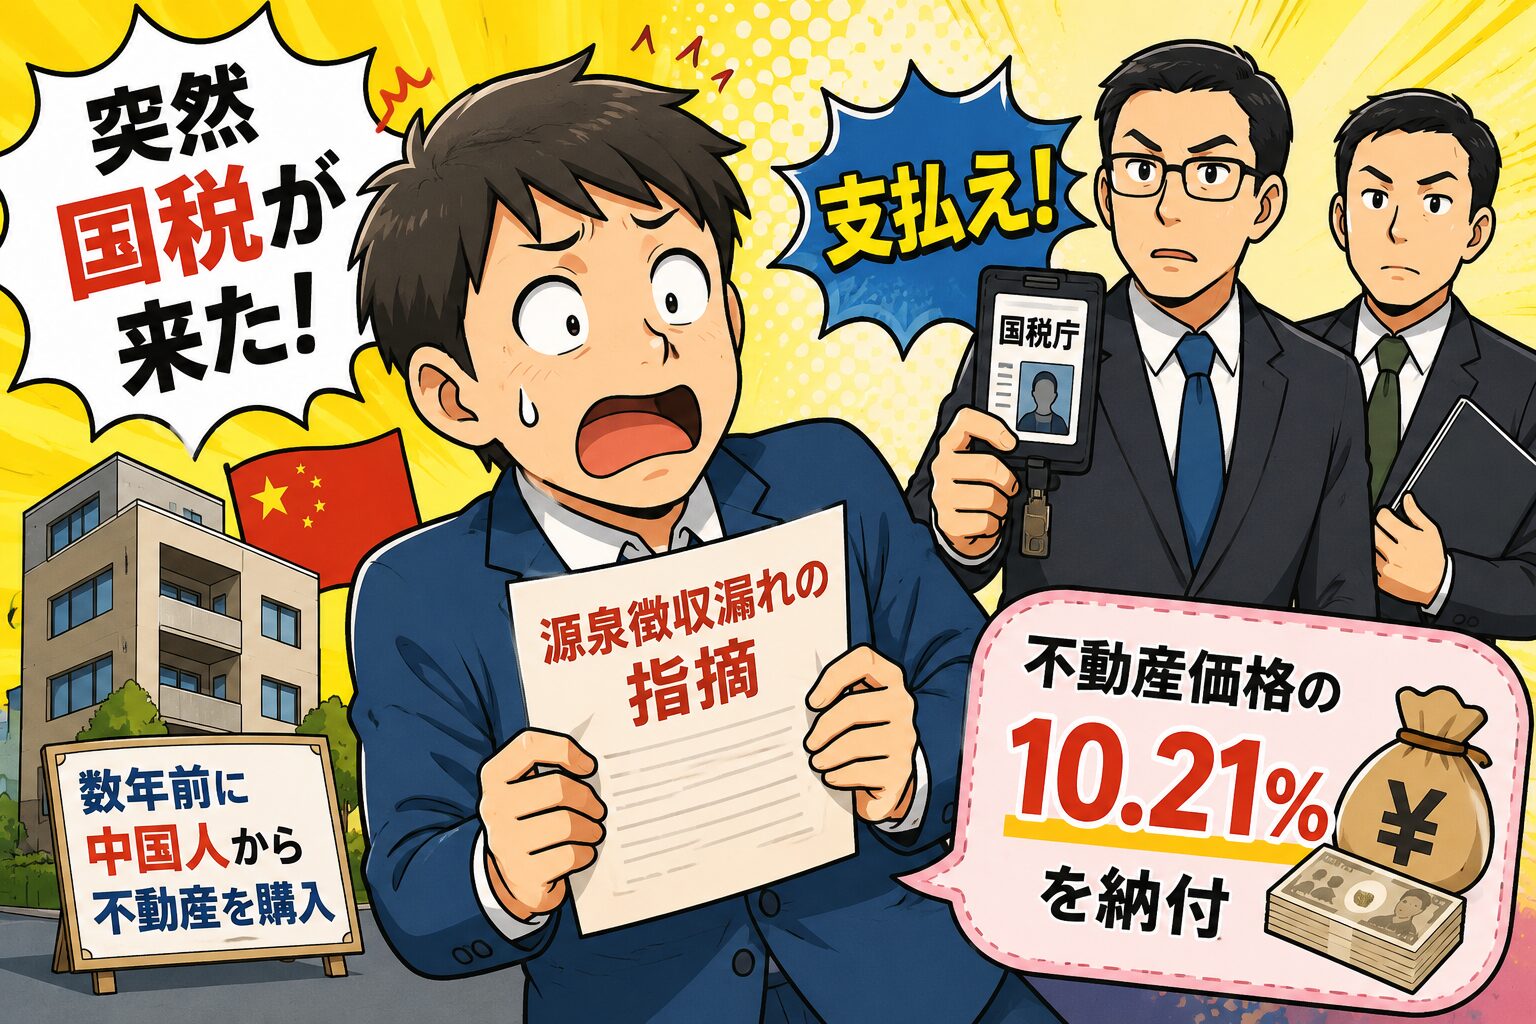
「X年前に購入された不動産ですが、非居住者から取得していますよね?」
「はい。」
「その際、本来必要だった源泉徴収がされていません。」
その一言で、すべてが始まりました。
「非居住者から不動産を買うと源泉徴収が必要」
当時の私は宅建業者ではありません。
普通の不動産大家として物件を購入していました。
しかし、非居住者(海外居住者など)から日本の不動産を購入した場合、
買主が売買代金の10.21%(所得税10%+復興特別所得税0.21%)を源泉徴収し、国へ納付しなければならない
という制度があります。
もちろん、当時の私はそんな制度は知りませんでした。
仲介業者も知らなかった
すぐに仲介してくれた不動産会社へ連絡しました。
しかし返ってきた答えは、
「そんな制度があるなんて知りませんでした……。」
というものでした。
さらに税理士も、
「私も知りませんでした。」
という状況。
つまり、
- 買主(私)も知らない
- 仲介業者も知らない
- 税理士も知らない
誰も知らなかったのです。
「なんで私が払うんですか?」
私は国税の職員へ質問しました。
「本来、この税金を負担するのは売主ではないんですか?
どうして買主である私が払うんですか?」
すると返ってきた答えは非常に現実的でした。
「相手は外国に住んでいます。
国税として海外まで追徴するのはできません。
だから、源泉徴収義務がある買主に納付していただきます。」
もちろん、実際の説明はもう少し丁寧でしたが、要点はこのような内容でした。
つまり、
『源泉徴収義務がある以上、納付してもらうのは買主です。』
ということでした。
調査は30分で終了。そして約300万円の支払い
調査というより確認作業でした。
国税職員2名。
所要時間は約30分。
悪質なケースではないという判断だったため、
本来納付すべき源泉所得税と、
不納付加算税・延滞税
を納付してくださいという内容でした。
(※私のケースでは、最終的に延滞税などの附帯税については税理士が負担してくれ、本税である源泉所得税は弊社が納付しました。)
金額は細かくは覚えていませんが、
約300万円だったと記憶しています。
30分の訪問で300万円。
なかなかインパクトのある出来事でした。
当時は誰も知らなかったと思う
今なら、
「非居住者から不動産を買うなら源泉徴収」
という話は、不動産業界では比較的知られています。
しかし、当時(2010年前後)はどうだったでしょうか。
少なくとも私の周りでは、
- 非居住者という言葉自体知らない
- 源泉徴収が必要なことも知らない
- 仲介業者も知らない
- 税理士も知らない
という状況でした。
もちろん、法律は「知らなかった」では済みません。
ですが、
「プロでも知らなかった制度を、一般の不動産投資家だけが知っているはずがない。」
というのが、今でも正直な感想です。
この経験で学んだこと
この出来事以降、
私は不動産を購入するとき、
- 売主は居住者か非居住者か
- 源泉徴収は必要か
- 税務上の手続きはないか
を必ず確認するようになりました。
不動産取引は売買契約だけでは終わりません。
税務上のルールを一つ知らなかっただけで、
数年後に国税から突然連絡が来て、数百万円を納付することになる可能性もあります。
もしこの記事が、これから非居住者から不動産を購入する方の参考になれば幸いです。